· Publikasi
Kinerja Operasional Terjaga, Bukit Asam (PTBA) Bukukan Laba Rp1,4 Triliun sampai dengan 30 September 2025
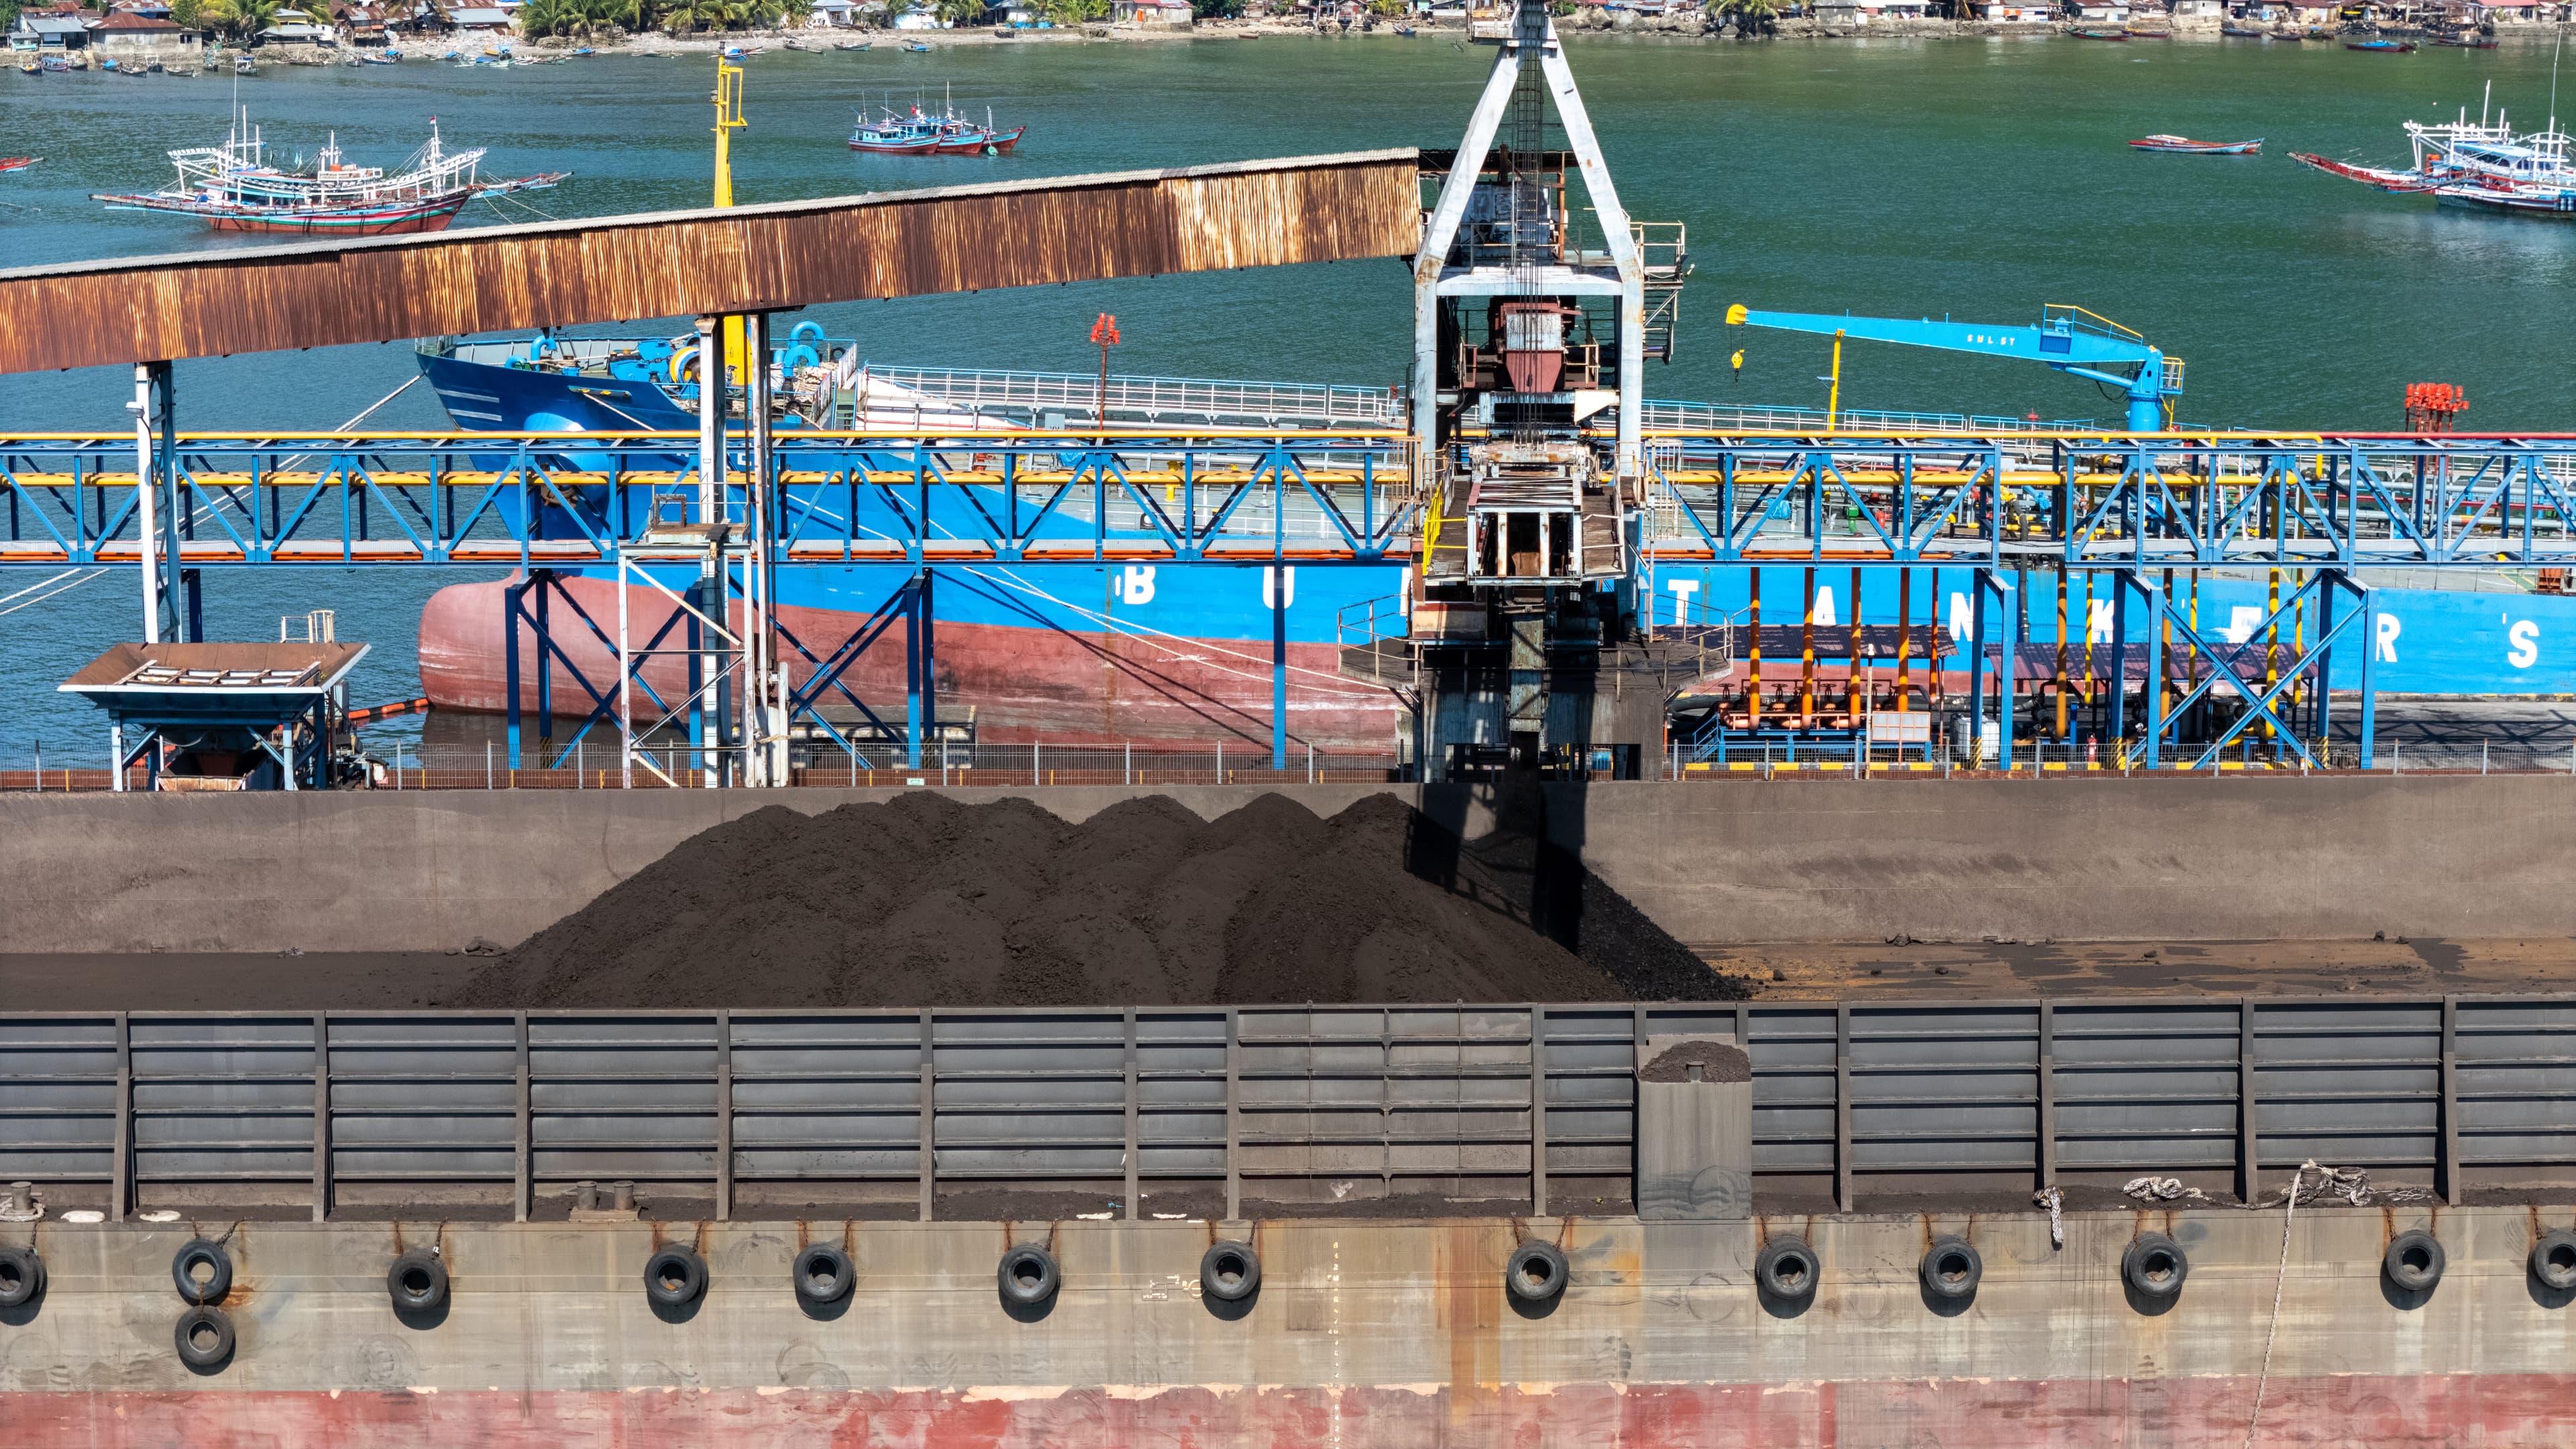
Jakarta, 30 Oktober 2025 – PT Bukit Asam Tbk (PTBA) mengumumkan kinerja keuangan konsolidasian untuk periode sembilan bulan pertama yang berakhir pada tanggal 30 September 2025 (9M25) ke BEI/OJK.
Direktur Utama PTBA, Arsal Ismail mengatakan, “Di tengah tekanan harga batu bara global yang masih menurun sepanjang 2025, PT Bukit Asam Tbk (PTBA) berhasil mempertahankan kinerja operasional yang solid serta menjaga profitabilitas melalui peningkatan efisiensi biaya dan optimalisasi portofolio pasar domestik. Hal ini tercermin dari pertumbuhan volume produksi dan penjualan yang tetap positif, serta realisasi capex yang mendukung keberlanjutan operasi dan proyek logistik strategis.”
Ikhtisar
- PTBA membukukan laba bersih sebesar Rp1,4 Triliun dan EBITDA sebesar Rp3,6 Triliun, dengan EBITDA margin di angka 11%.
- PTBA mencatatkan kinerja operasional yang solid dengan pertumbuhan produksi secara YoY sebesar 9% yang juga diikuti dengan kenaikan realisasi penjualan sebesar 8%. Meskipun secara operasional kinerja meningkat, namun harga jual rata-rata (ASP) tercatat menurun 6% seiring dengan harga batu bara yang terus menurun dimana NCI tercatat menurun 22% dan ICI-3 turun hingga 16% YoY.
- Terkait dengan ketercapaian belanja modal, sampai dengan kuartal III–2025 sudah terealisasi sebesar 41% dari target tahunan atau telah terealisasi sebesar Rp3,0 Triliun.
Guidance FY25 PT Bukit Asam Tbk
- Volume Produksi : 50,05 Juta Ton
- Volume penjualan : 50,09 Juta Ton
- Volume Angkutan : 43,25 Juta Ton
- Stripping Ratio : 6,49x
- Belanja Modal : Rp7,2 Triliun
Kinerja Operasional
(Dalam Ton kecuali dinyatakan lain dalam Stripping Ratio)
|
9M24 |
9M25 |
% Selisih |
|
|
Volume Produksi |
32.970.174 | 35.895.510 | +9% |
| Volume Penjualan | 31.277.526 | 33.704.232 | +8% |
| Domestik | 16.982.759 | 18.824.235 | +11% |
| Ekspor | 14.294.767 | 14.879.997 | +4% |
| Volume Angkutan | 27.828.707 | 30.023.363 | +8% |
| Stripping Ratio | 6,02 | 5,98 | 1% |
Kinerja Keuangan
(Dalam Juta Rupiah kecuali dinyatakan lain dalam Laba per Saham (EPS))
|
Laba Rugi |
9M24 |
9M25 |
% Selisih |
|
Pendapatan Usaha |
30.655.933 |
31.330.296 |
+2% |
|
Beban Pokok Pendapatan |
25.047.684 |
27.764.355 |
+11% |
|
Laba Kotor |
5.608.249 |
3.565.941 |
-36% |
|
Laba Usaha |
3.919.848 |
1.595.842 |
-59% |
|
EBITDA |
5.653.761 |
3.556.870 |
-37% |
|
Laba per Saham (EPS) |
281 |
121 |
-57% |
|
Posisi Keuangan |
31 Des 24 |
30 Sep 25 |
% Selisih |
|
Total Aset |
41.785.576 |
42.836.755 |
+3% |
|
Total Liabilitas |
19.141.764 |
22.063.478 |
+15% |
|
Total Ekuitas |
22.643.812 |
20.773.277 |
-8% |
|
Kas |
4.132.858 |
4.005.385 |
-3% |
|
Utang Berbunga* |
1.397.680 |
3.401.960 |
+143% |
|
Belanja Modal |
2.348.332 |
2.985.280 |
+27% |
*tidak termasuk sewa pembiayaan (PSAK 73)
ANALISIS KINERJA KEUANGAN UNTUK 9M – 2025
LAPORAN LABA RUGI KONSOLIDASIAN
Pendapatan Usaha, Harga Jual Rata-rata
PTBA membukukan pendapatan sebesar Rp31,3 Triliun sampai dengan akhir September 2025, naik 2% secara YoY. Meskipun volume penjualan tercatat meningkat 8% YoY, namun pelemahan harga batu bara, baik Newcastle Index yang turun 22% YoY dan ICI-3 yang turun 16% YoY, berimbas pada pelemahan harga jual rata-rata yang tercatat turun 6% YoY. Adapun untuk porsi penjualan sampai dengan akhir September 2025 ini, penjualan domestik tercatat sebesar 56%, sedangkan sisanya 44% merupakan ekspor. Pada periode ini, lima negara tujuan ekspor terbesar ditempati oleh Bangladesh, India, Filipina, Vietnam, dan Korea Selatan.
Beban Pokok Pendapatan dan Beban Operasional
Beban pokok pendapatan terealisasi sebesar Rp27,8 Triliun, atau naik sebesar 11% secara YoY. Kenaikan ini seiring dengan peningkatan volume operasional, baik produksi batu bara yang naik 9% YoY maupun angkutan yang juga naik 8% YoY, meskipun dari sisi stripping ratio tercatat lebih rendah di angka 5,98x dari pada periode yang sama tahun sebelumnya di angka 6,02x. Selain itu, pencabutan subsidi komponen FAME pada Biodiesel serta kewajiban untuk menggunakan B40 juga berdampak pada peningkatan harga BBM/liter (+8% YoY), yang otomatis berdampak pada peningkatan biaya bahan bakar yang digunakan oleh Perusahaan, baik untuk kegiatan penambangan maupun angkutan kereta api.
Di samping itu, secara YoY, beban umum dan administrasi naik sebesar Rp52,4 Miliar atau 4%, sedangkan untuk beban penjualan turun 1% atau sebesar Rp7,1 Miliar.
Penghasilan Keuangan, Biaya Keuangan, dan Bagian atas Laba Neto Entitas Asosiasi dan Ventura Bersama
Perusahaan membukukan penghasilan keuangan sebesar Rp157,6 Miliar, atau turun 14% YoY. Biaya keuangan tercatat Rp247,9 Miliar atau naik 23% YoY seiring dengan peningkatan pinjaman bank. Adapun bagian atas laba neto entitas asosiasi dan ventura bersama tercatat Rp333,1 Miliar atau naik 14% YoY.
Perusahaan membukukan laba periode berjalan yang dapat diatribusikan kepada pemilik entitas induk sebesar Rp1,4 Triliun.
LAPORAN POSISI KEUANGAN KONSOLIDASIAN
Total Aset
Total aset pada akhir September 2025 tercatat sebesar Rp42,8 Triliun atau naik 3% dibandingkan akhir tahun 2024 yang tercatat sebesar Rp41,8 Triliun dengan saldo kas dan setara kas sebesar Rp4,0 Triliun atau turun 3% dibandingkan dengan akhir tahun 2024 yang tercatat sebesar Rp4,1 Triliun.
Total Liabilitas dan Ekuitas
Total liabilitas pada akhir September 2025 tercatat naik dari posisi pada akhir Desember 2024 sebesar Rp19,1 Triliun, naik menjadi Rp22,1 Triliun. Sedangkan ekuitas tercatat menurun dari posisi akhir Desember 2024 sebesar Rp22,6 Triliun menjadi Rp20,8 Triliun pada akhir September 2025. Sehingga secara total liabilitas dan ekuitas tercatat sebesar Rp42,8 Triliun atau naik 3% dari posisi di akhir Desember 2024 yang tercatat sebesar Rp41,8 Triliun.
LAPORAN ARUS KAS KONSOLIDASIAN
Arus Kas dari Aktivitas Operasi
Arus kas bersih yang diperoleh dari aktivitas operasi tercatat turun dari sebelumnya Rp4,4 Triliun menjadi Rp4,2 Triliun atau turun 4% YoY. Penurunan ini terutama disebabkan oleh adanya peningkatan pembayaran kepada pemasok dan karyawan yang dipengaruhi oleh peningkatan harga BBM.
Arus Kas dari Aktivitas Investasi
Arus kas bersih yang digunakan untuk aktivitas investasi tercatat naik dari periode sebelumnya Rp0,8 Triliun menjadi Rp2,2 Triliun sampai dengan September 2025. Peningkatan ini terutama disebabkan oleh adanya penambahan aset tetap dan tanaman produktif yang meningkat dari periode sebelumnya Rp1,4 Triliun menjadi Rp2,4 Triliun pada akhir September 2025.
Arus Kas dari Aktivitas Pendanaan
Arus kas bersih yang digunakan untuk aktivitas pendanaan tercatat turun dari periode sebelumnya Rp3,1 Triliun menjadi Rp2,2 Triliun. Penurunan ini terutama disebabkan oleh turunnya jumlah pembayaran dividen pada tahun ini serta penurunan pembayaran pinjaman bank. Pada tahun ini, Perusahaan membagikan dividen sebesar Rp3,9 Triliun.
Belanja Modal
Belanja modal sampai dengan September 2025 terealisasi sebesar Rp3,0 Triliun dengan mayoritas digunakan untuk Pengembangan angkutan Tanjung Enim-Kramasan.
Sebagai penutup, Corporate Secretary Division Head, Eko Prayitno menyampaikan, “PTBA secara konsisten melakukan cost leadership dari sisi internal Perusahaan untuk mencapai kinerja yang optimal. Perbaikan harga diharapkan membawa dampak positif seiring dengan berbagai strategi marketing maupun operasional yang dilakukan oleh perusahaan. Di tengah kondisi pasar global cukup menantang dan tren koreksi harga batu bara, Perseroan tetap mencatatkan kinerja yang positif. Ke depan, Perseroan akan terus mendorong efisiensi biaya, meningkatkan kinerja, serta memperluas portofolio usaha yang berkelanjutan.”
Artikel ini tayang di Bisnis.com